不動産を売却するときに、登記簿に記載された所有者の住所がちがっているケースがあり、売却前に住所を補正するために、住所変更登記します。
ところで、この住所変更登記に関する費用は、不動産売却時の経費(譲渡費用)にすることができません。
なぜ、経費にできないのかまとめてみました。
譲渡費用
不動産売却時の申告の際に、売却時にかかった経費は譲渡費用という形で、不動産収入から減額して税負担を少なくすることができます。
その譲渡費用というのは、次のような例示が定められています。
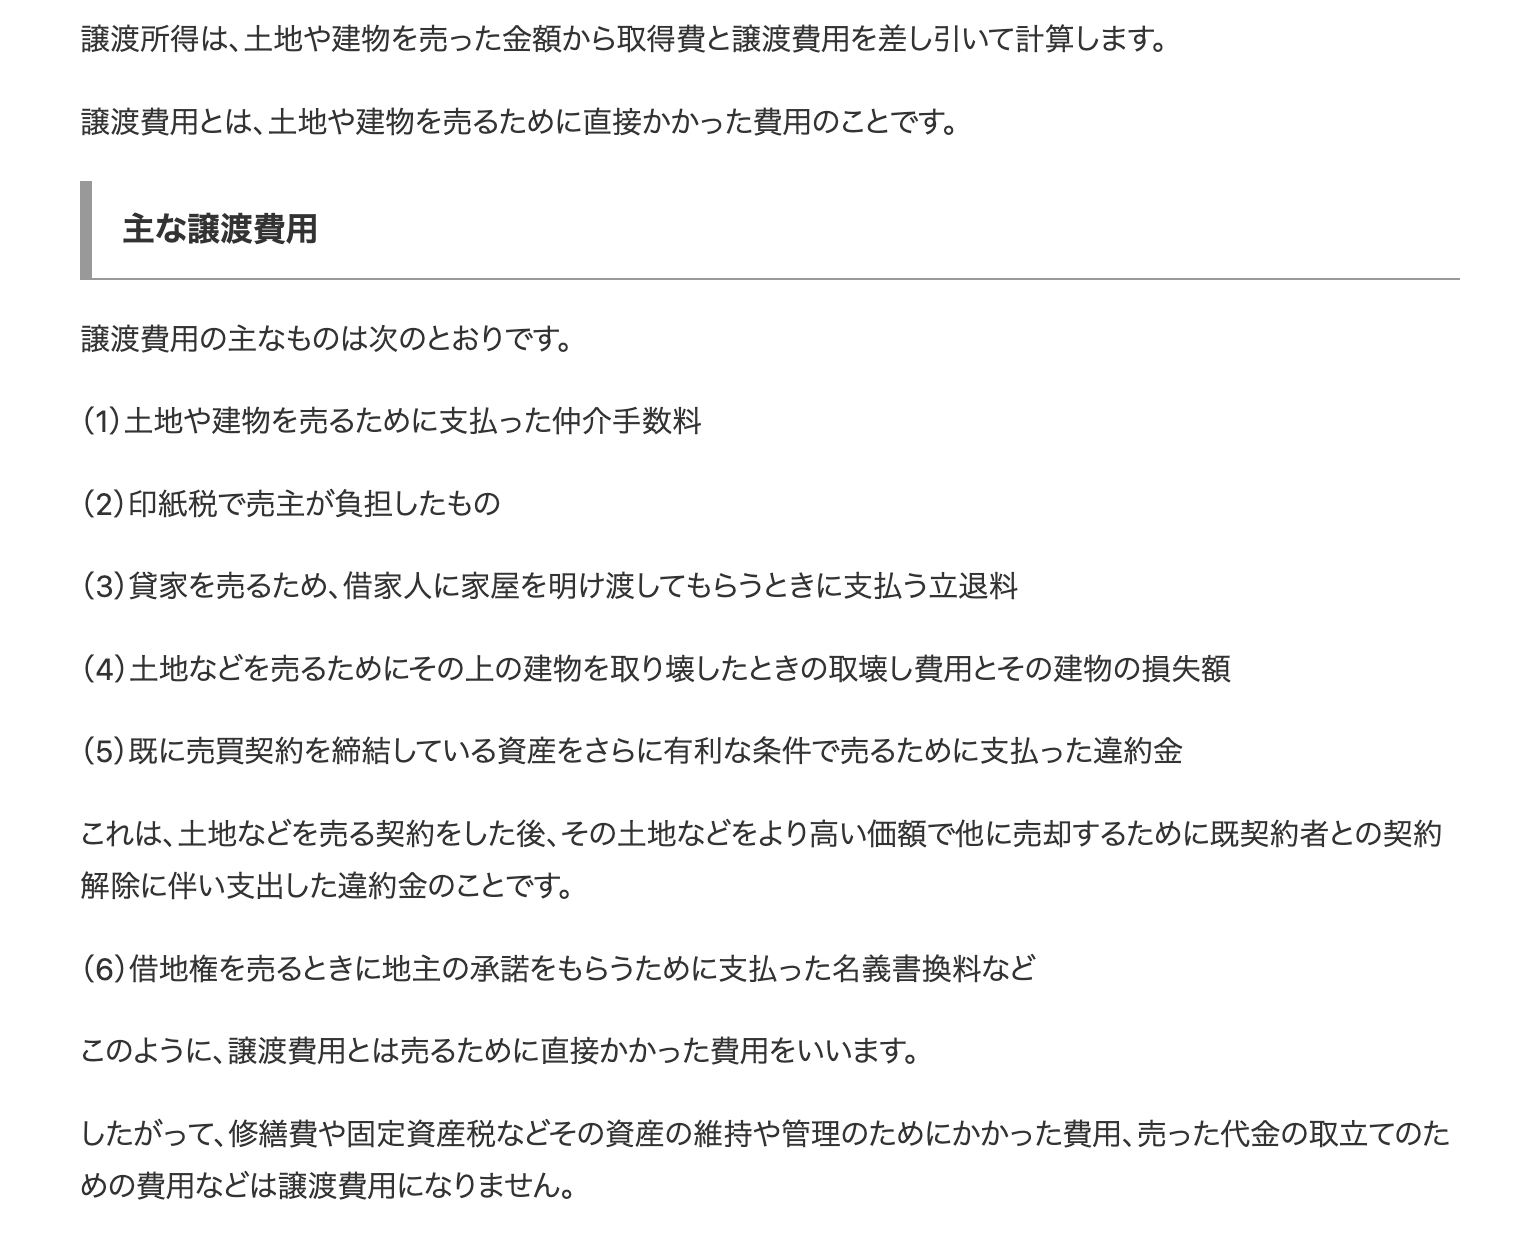
このなかで、2行目にある「売るために直接かかった費用」というところが大事になってきます。
ここで、大事なことは売るための費用であることが必要です。
住所変更登記
ところで、住所変更登記というものはどういったものなのでしょうか。
住宅の購入であれば、新規に住宅を購入する際には、購入時に住んでいる住所(旧住所)で登記することになります。
その後、新居に引っ越して、住民票をうつすことになりますが、本来はその際に新しい住宅の登記簿を旧住所から新住所に書き換えることが必要になります。ところが、そこまで手が回らずに忘れてしまっており、旧住所のままになっていることがあります。
売却の際に、現住所と登記簿の住所が一致していないことが発覚し、これを補正するために、売却時に登記することがけっこう多かったりします。
譲渡費用にならない理由
ところで、この住所変更登記をしなければ、不動産の売却ができなくなります。
住所変更をしないと売却できないのだから、住所変更登記したわけで、その費用は譲渡費用でないかという意見はよく聞きますが、やはり認められていません。
というのも、この住所変更登記というものは、売却時のために行うものではなく、住所の変更を登記簿に反映させるために行うものだからです。
それを売却できないから、たまたま売却時に住所変更しただけに過ぎません。そもそも、住所変更登記というものは、売却するしないにかかわらず、やらなければいけないものです。
そういったこともあり、売却するための費用ではないと考えられます。
住所変更登記の次によく聞かれるものは、抵当権抹消登記です。これも、抹消しないと売れないのは事実でしょうが、売るために直接かかった費用とは認められず、譲渡費用に該当しません。
売却時の経費(譲渡費用)は、売るために直接かかった費用という言葉の通り、直接的な費用に限られることにご注意ください。
<昨日の出来事>
午前は日用品の買い出し。
午後は源泉所得税の還付手続き、相続の財産評価、ランニング8km。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応