以前のブログで、非上場株式の評価をするにあたって、
・類似業種比準価額(上場株式をベースにした価格)
・純資産価額(会社を今やめたときにあるお金)
という指標を使うということを書きました。
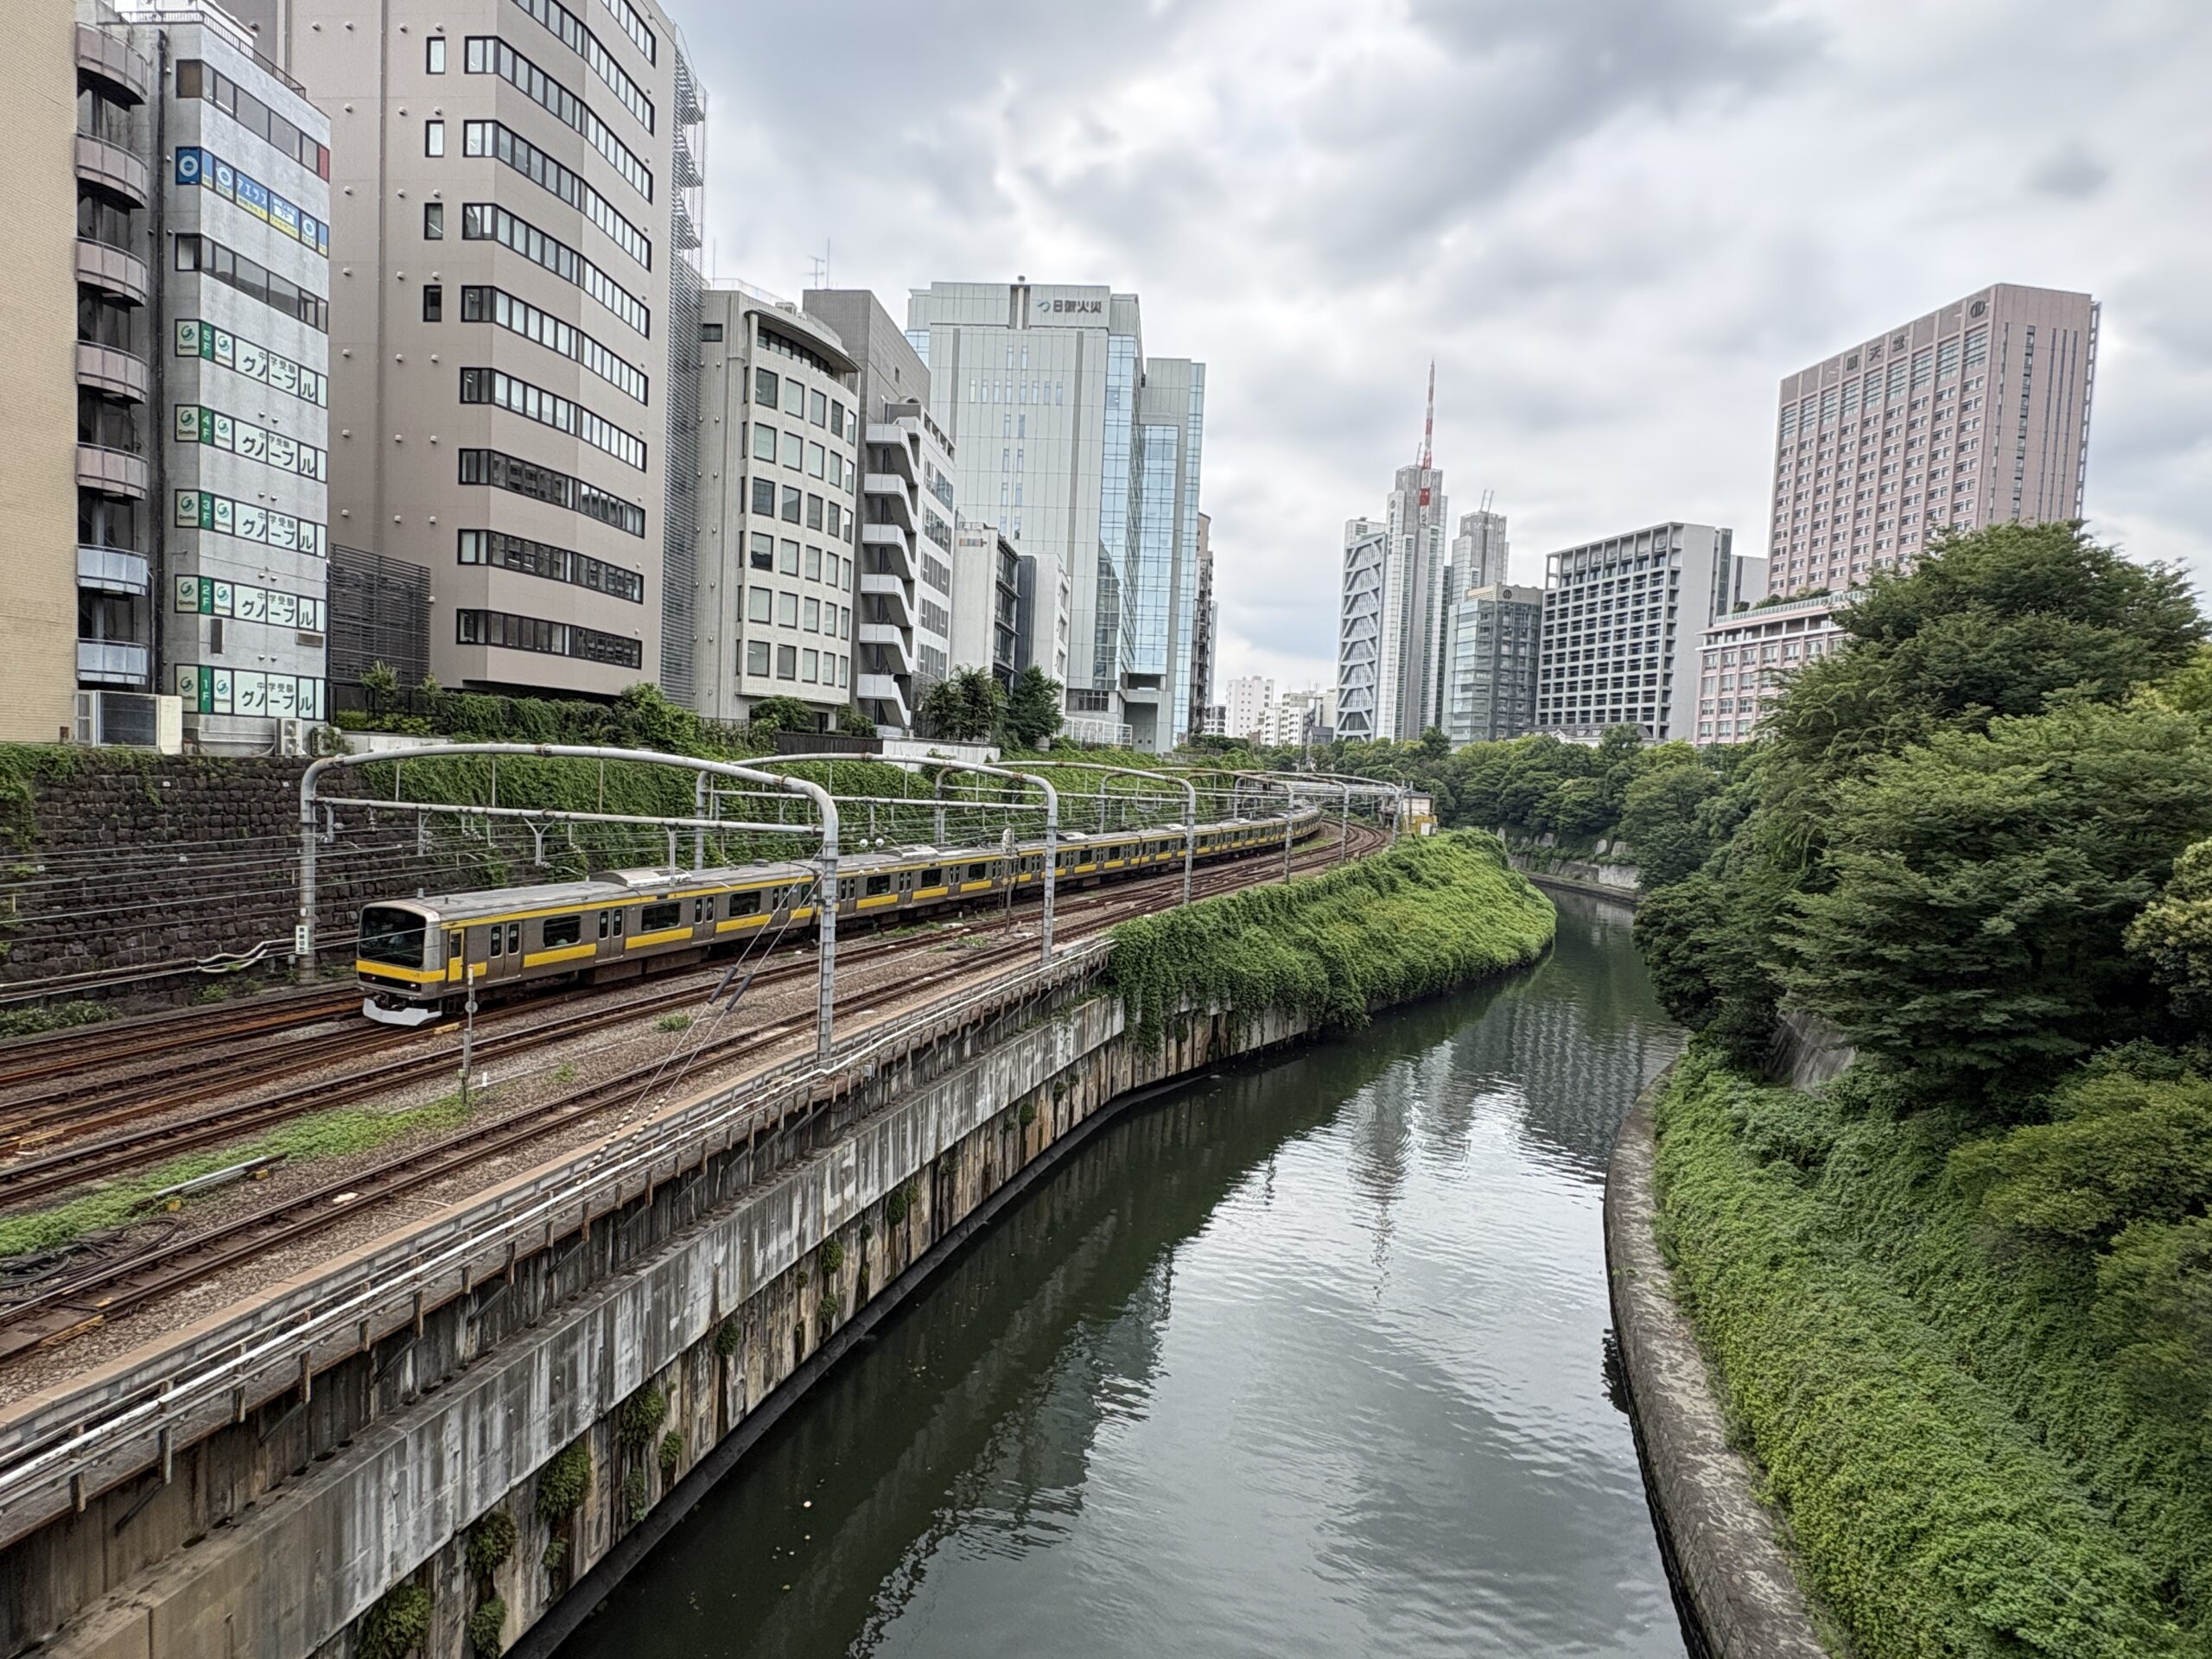
この2つの数字をミックスさせるのですが、そのときに、会社の規模によってその割合が異なります。
会社の規模
類似業種比準価額と純資産価額という数字が決まったら、それを次のような割合で計算することによって、会社の株価を計算します。
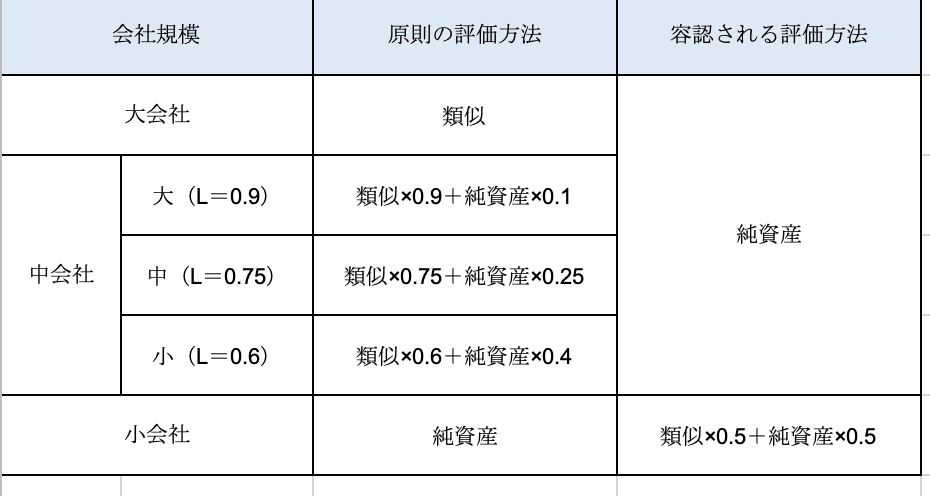
その時にご自分の会社が、大会社・中会社(大)・中会社(中)・中会社(小)・小会社という5つのジャンルから、どこに当てはまるかを決める必要があります。
会社規模の判定表
会社の規模の判定に使うのは、
・総資産額(貸借対照表の資産の合計)
・従業員数(役員を除く)
・売上高
の3つをベースに決まり、その数字を以下の表(非上場株式の評価明細書の一部)に当てはめて調べます。
判定の仕方
①3つの数字を確認する
評価する会社の、総資産価額、従業員、売上高を直前の決算書を用意して確認します。
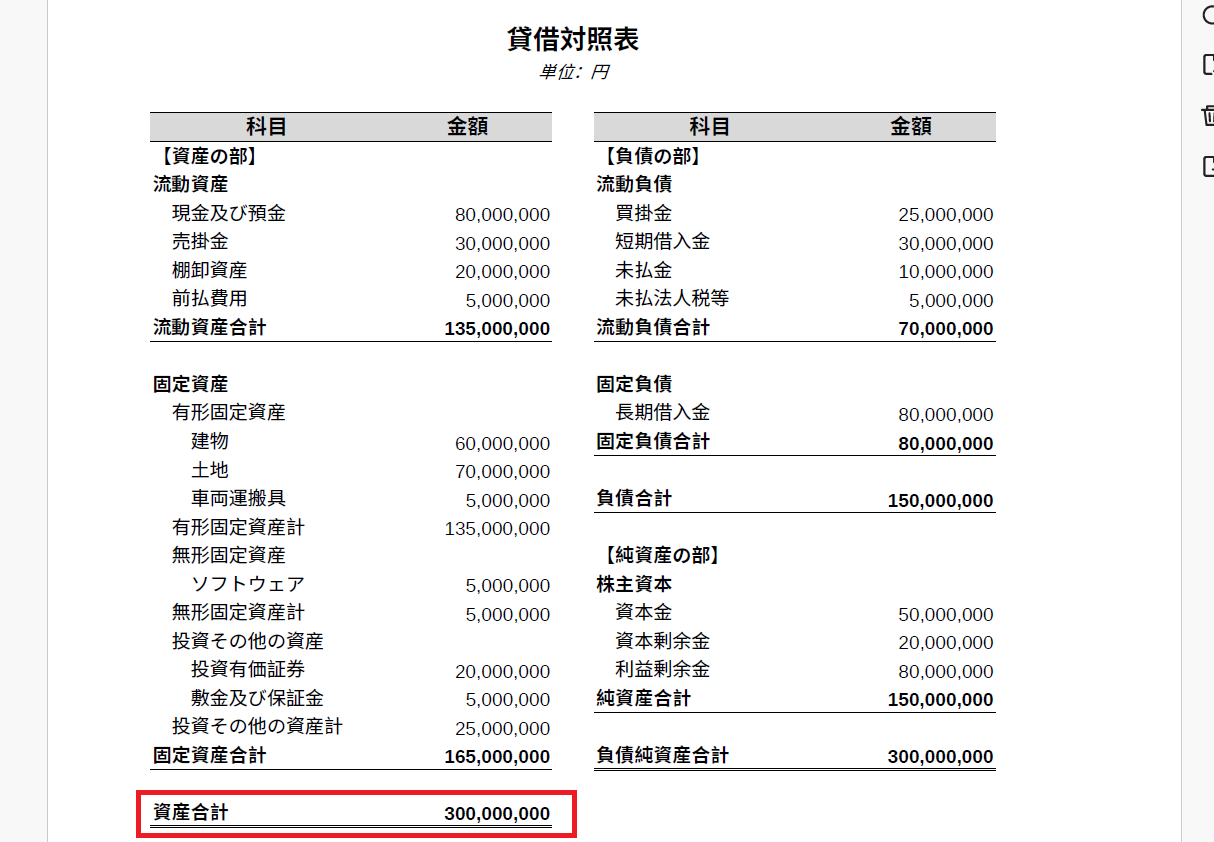
総資産価額は、貸借対照表の一番左下にある数字を使います。
従業員数は、役員を除いた数字を使うのですが、正社員とそれ以外で人数のカウント方法が違います。
それ以外の方(アルバイト、パートなど)は、全員の勤務時間を集計して、1800時間で1人とカウントします。
ただし、この作業は非常にめんどうなので、ボーダーライン上(5人、20人、35人、70人)前後でなければそこまで気にしないで大丈夫です。
なお、70人以上いる場合には、大会社確定となり、ここで判定終了です。
売上高は、損益計算書からそれを利用します。
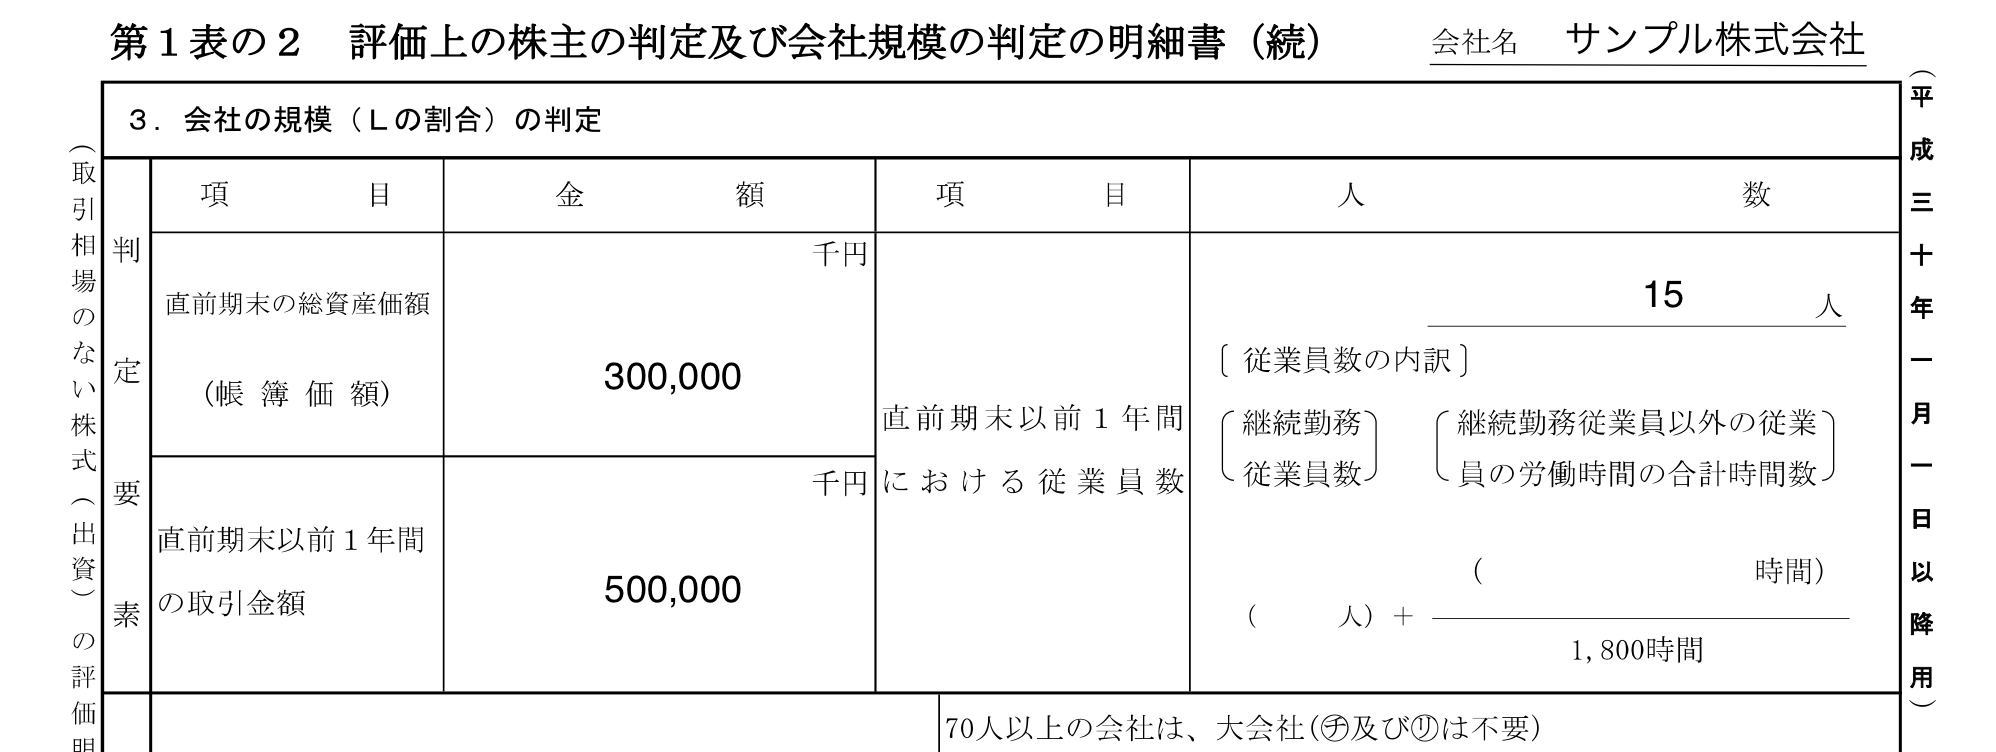
総資産価額3億円、従業員27人、売上高5億円とすると、以下のように記載します。
②表に当てはめる
この数字をもとに、下にある表を利用して、会社規模を判定します。
このときに、業種によって使う表が若干違います。
・卸売業
・小売業、サービス業
・それ以外
今回は、それ以外の業種で、上記の数字を当てはめると以下のようになります。
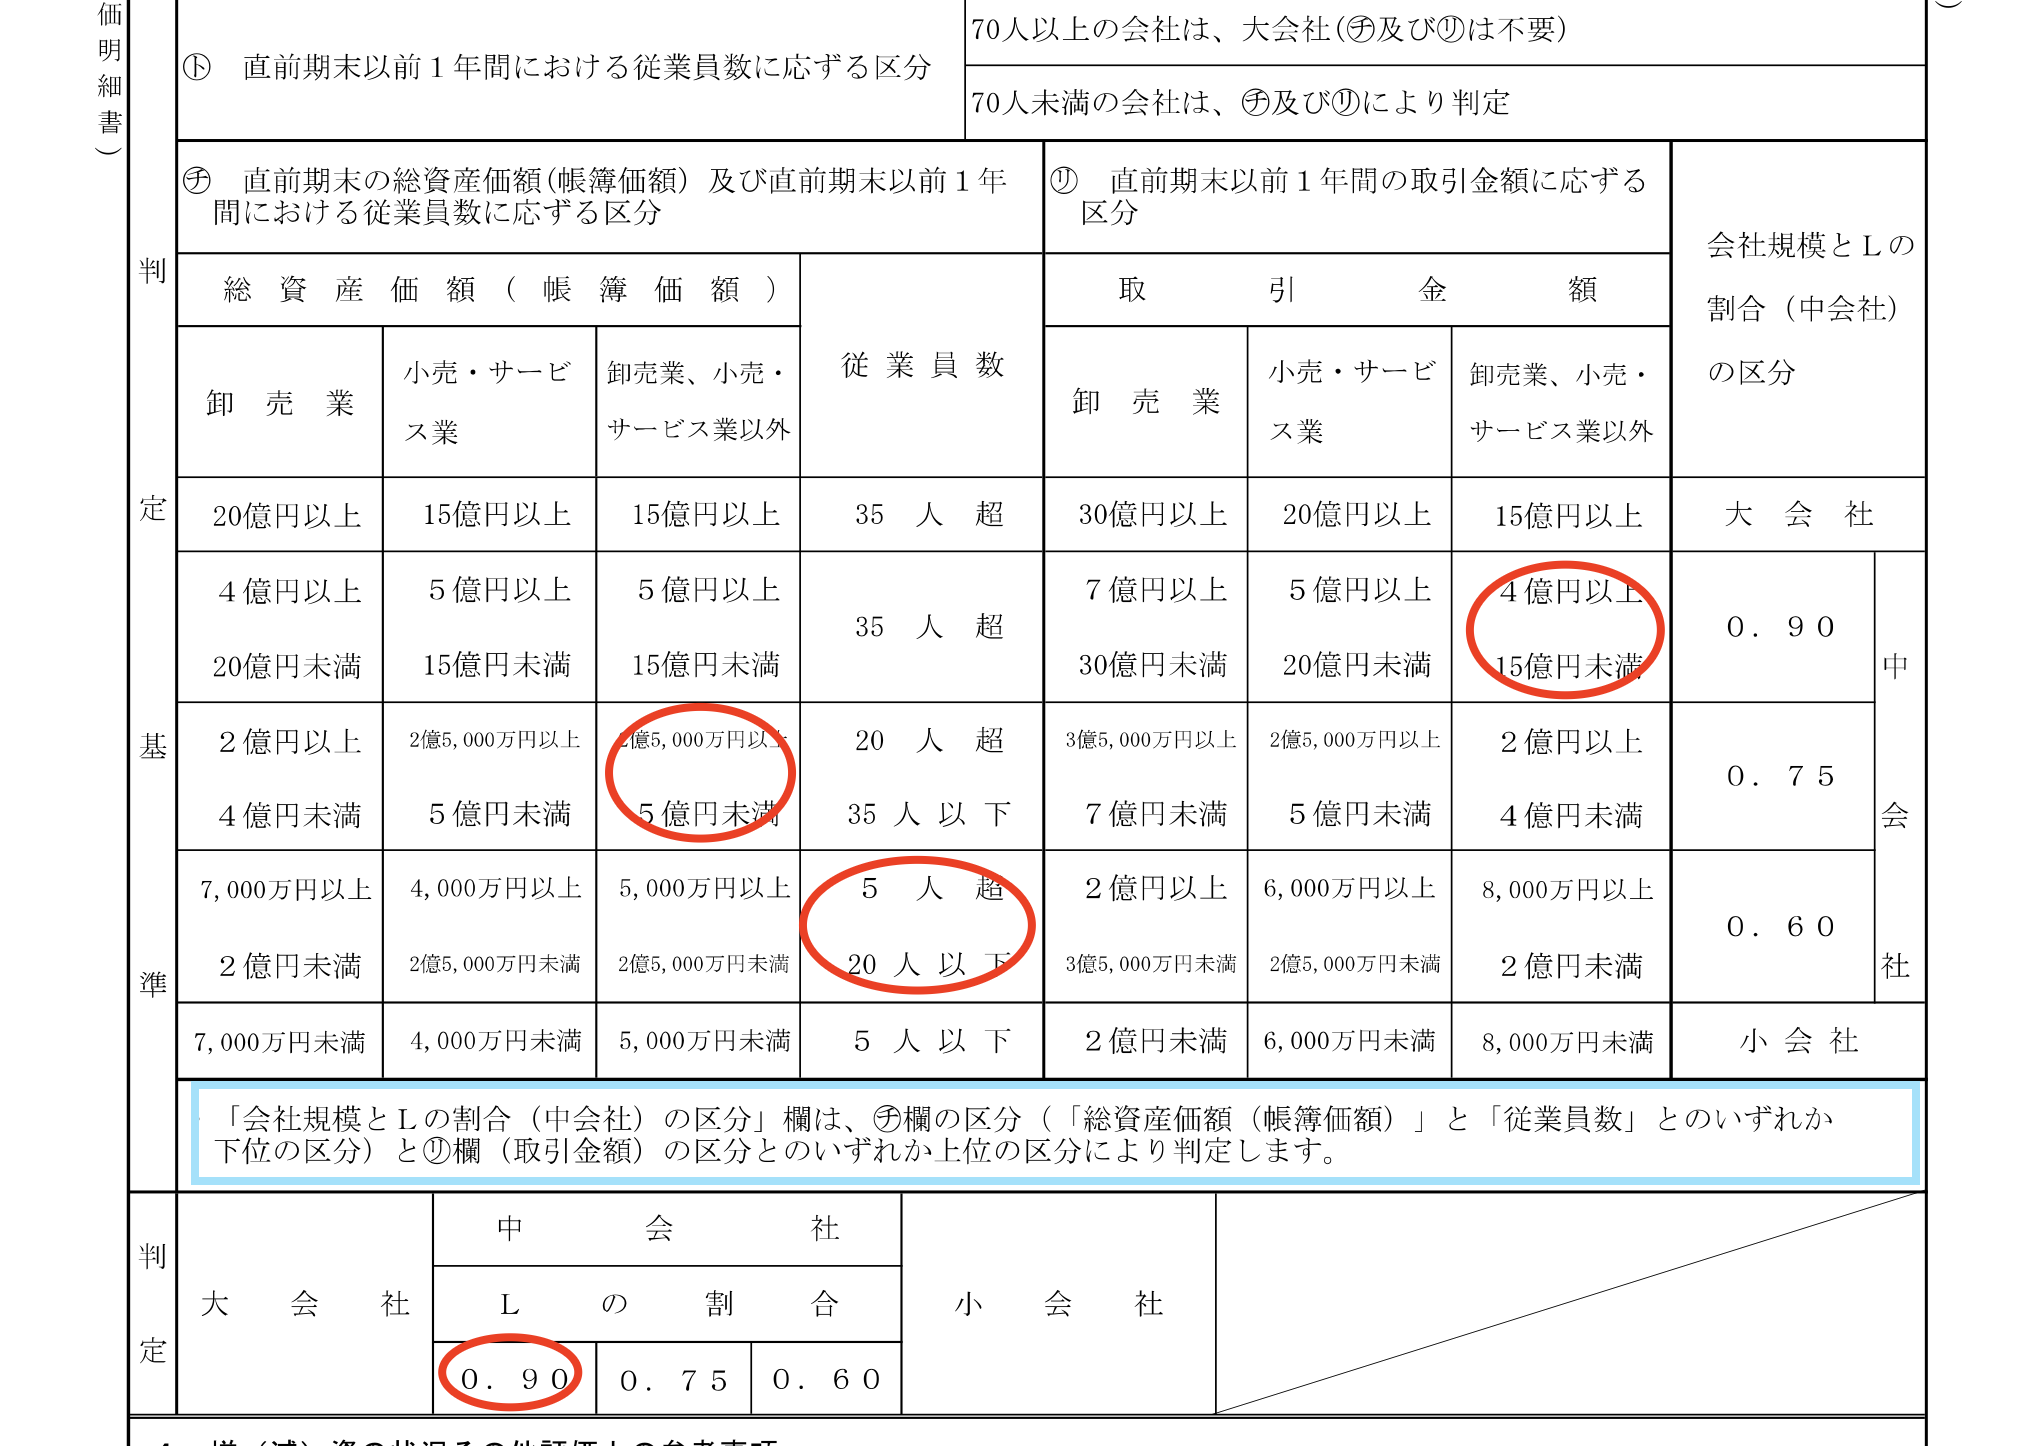
ここで、総資産、従業員数、売上高で会社規模が異なりますが、
①総資産での会社規模と、従業員での会社規模のうち、下の会社規模を選ぶ
②①の会社規模と、売上高の規模のうち、上の会社規模を選ぶ
によって、会社規模を判定します(表の下に選び方が書いてあります)。
上記の例だと
① 総資産(中会社の中)、従業員(中会社の小)→中会社の小(下の区分を選ぶ)
② ①の会社規模(中会社の小)、売上高(中会社の大)→中会社の大(大きな区分を選ぶ)
ということになり、この会社は中会社の大ということになり、
会社の株価は、
・類似業種比準価額 × 0.9 + 純資産価額 × 0.1
・純資産価額
のうち、いずれか低い金額で評価することになります。
<昨日の出来事>
午前は三郷のIKEAに自分の机探しに。
午後は予納制度の初体験、ランニング7km。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応