自分で経営ししている会社の株式(以下、非上場株式とします)は、通常は売買することがないので、時価というものがほぼありません。
そのため、相続税の評価額を計算するには、財産評価基本通達というものにしたがって計算することになります。
非上場株式を評価するには、
・類似業種比準価額
・純資産価額
・配当還元価額(あまり使わないので今回は省略)
という3つの数字を計算します。
大まかな概要をまとめてみました。
類似業種比準価額
類似業種比準価額とは、ご自分の会社の業種・配当・利益・純資産の数字をベースに、上場している会社のデータと比較して、もし上場していたらこれくらいの価格になるだろうという、評価方法です。
この上場している会社の業種・配当・利益・純資産、株価は、国税庁から発表されています。その数字をもとに、ご自分の会社の数字を当てはめて、計算していきます。ご自身の会社の数字は直前3期分の法人税の申告書から拾うことができます。
この数字は後述する純資産価額より低く計算されることが多いのですが、この数字を使うことができる会社はある程度の規模がないと使えないです。
計算方法は、数字を当てはめていけばできるのですが、どうしてこういう数字になるのかという根拠がはっきりしないせいか、分かりづらい面があります。
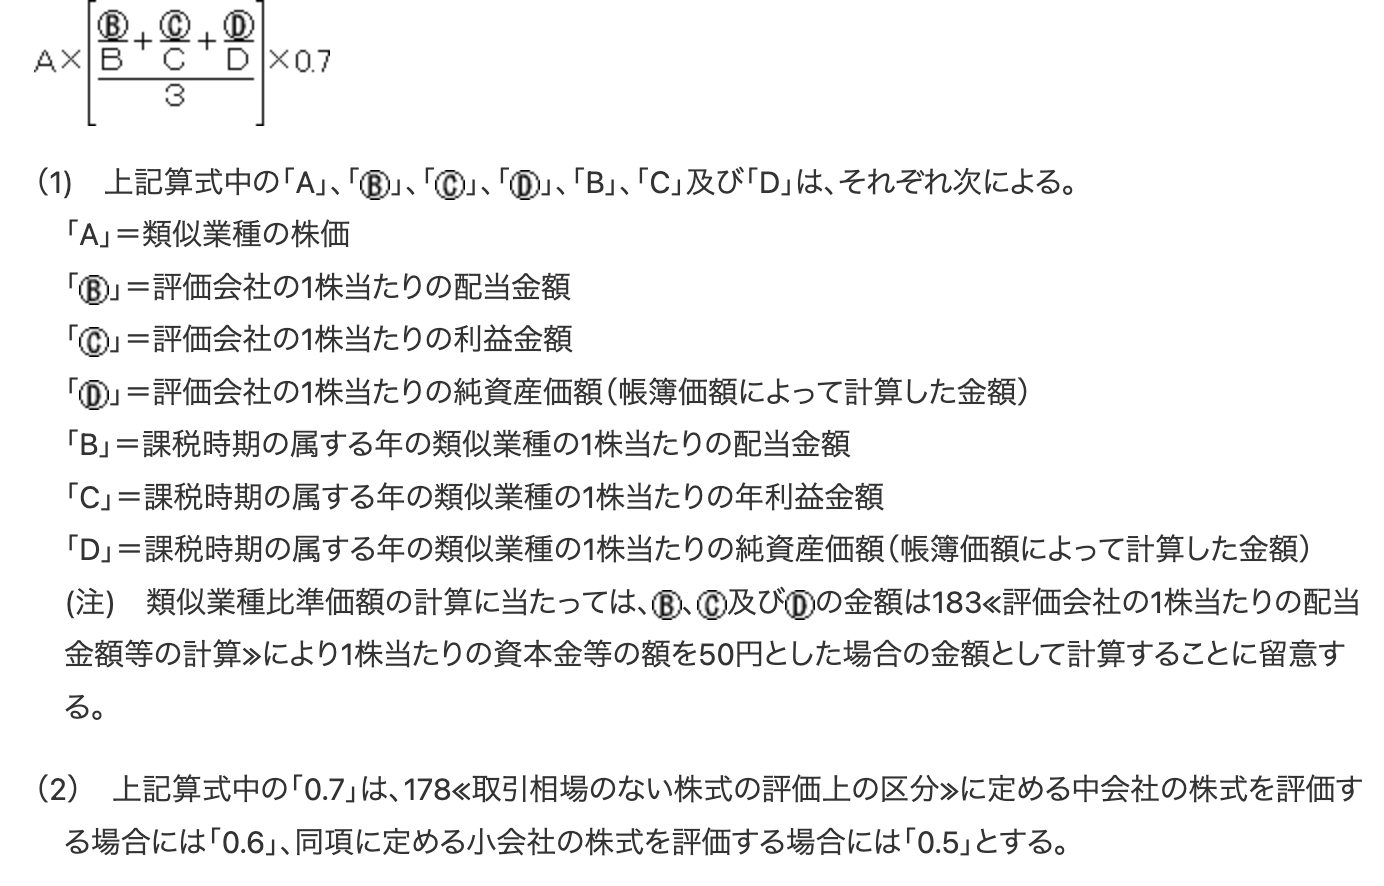
一応計算式は、以下のとおりです(1株50円として計算します)。
純資産価額
純資産価額は、会社を今解散したら、いくらになるかという数字です。
会社の貸借対照表をベースに、資産と負債を評価して、その差額(いわゆる純資産)がその数字となります。
会社の貸借対照表の純資産の数字が大まかな目安となるのですが、資産と負債をすべて相続税評価額に計算し直すので、意外と大変です。
ある程度のものは、帳簿価額=相続税評価額となることもありますが、不動産や株があると、別途その評価もしなければならないからです。
含み益が大きい場合には、通常使う決算書には反映されていないので、決算書の純資産と大きくかけ離れることもあります。
ところで、純資産価額は評価時点で計算するのが原則ですが、その時点で決算を組むという作業も加わり、さらに大変になってしまいます。
そのため、よほど大きな影響がなければ、直前の決算の数字をベースに計算することが多いです。
類似業種比準価額に比べれば、非常にわかりやすいのですが、会社の財産で評価が必要なものが多いとかなり大変です。
株の評価
2種類の1株あたりの株価を計算したら、あとは、その評価額をミックスすることにより、株の相続税の評価額が決まります。
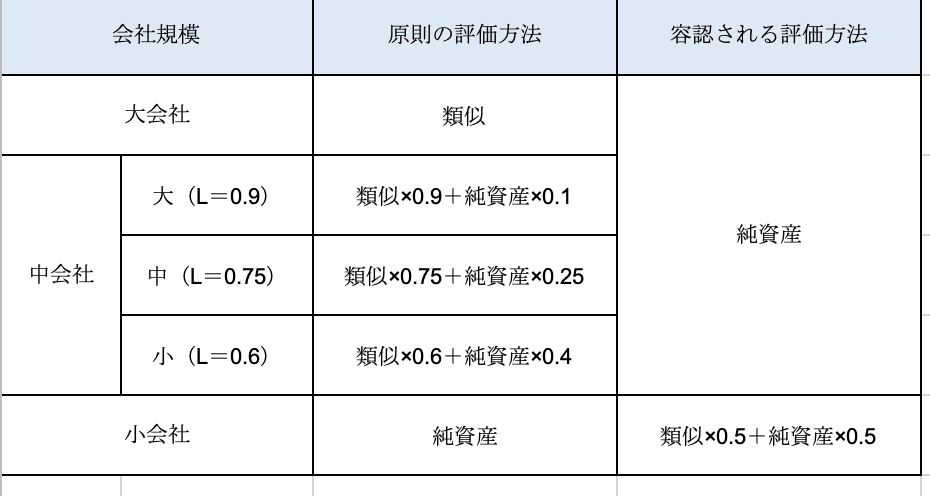
そのために、会社の規模を決めなければいけないのですが、
これも業種、売上、純資産、従業員という要素によって決めることになります。
ただし、いずれの会社規模に該当したとしても、純資産価額のみで評価することが可能です。
評価の手間はかかるものの、純資産価額で計算してみることで、自分の会社の目安をつけることが可能です。
<昨日の出来事>
午前は家にたまっていた書類をごっそりと整理。
午後は税理士会でした。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応