相続税は財産の金額に応じて税率そのものも上昇し、最大で55%になります。
計算そのものが複雑なこともあり、速算表というものが用意されており、スムーズに計算できるようになっています。
そして、その使い所にも注意が必要です。
相続税の税率
相続税の税率は、財産が多くなるにつれて、税率そのものが上昇します(8パターンあります)。
・1000万円までは10%
・1000万円を超えた場合には、その超えた部分が15%(3000万円まで)
・3000万円を超えた場合には、その超えた部分が20%(5000万円まで)
…(以下、6億円55%まで続きます)
仮に4500万円だったとした場合には、
① 1000万円までが10%→1000万円×10%=100万円
② 1000万円〜3000万円までが15%→(3000万円−1000万円)×15%=300万円
③ 3000万円から4500万円までが20%→(4500万円−3000万円)×20%=300万円
④ ①+②+③=700万円
と計算します(けっして4500万円×20%=900万円ではありません)。
ただし、そういった計算が非常にめんどうなので、速算表というものが用意されており、比較的かんたんに計算できます。
相続税の速算表
相続税の速算表というものは、以下のようなものです。ネットで検索すればでてきます。
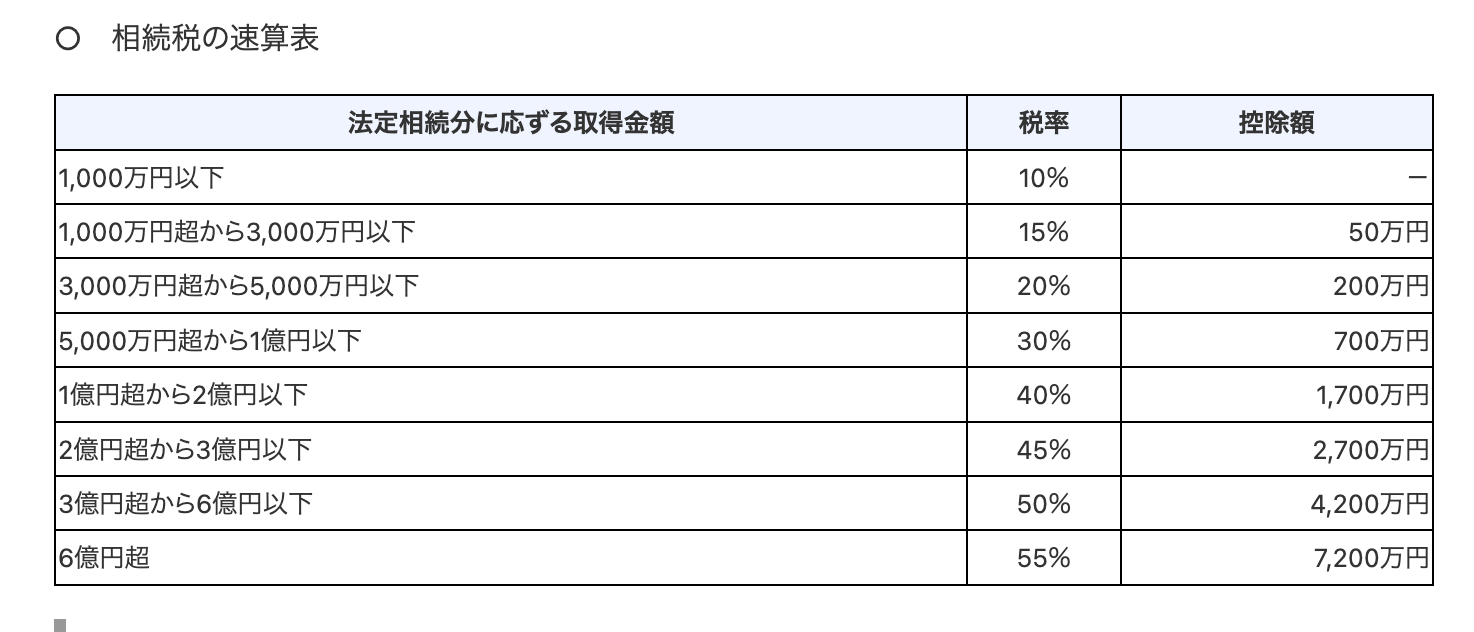
(国税庁HPより)
さきほどの、4500万円を計算するときに、この速算表を使うと以下のようになります。
① 3000万円〜5000万円なので、税率20%・控除額200万円
② 4500万円×20%(税率)−200万円(控除額)=700万円
となり、さきほどの計算式より圧倒的に計算が簡単にできます。
速算表を使う前の計算過程
ところで、勘違いが多いところのひとつに、相続税の速算表を使うタイミングにあります。
例えば、財産が1億3200万円あり、基礎控除額が4200万円(相続人は子A・子Bの2人)だったとします。
この場合には、9000万円が相続税の対象になるのですが、この9000万円に速算表を使うのは間違いです(このまま使うと、2000万円となりかなり大きく計算されてしまいます)。
相続税の計算は非常に複雑で、
① 故人様の財産を計算する
② ①の金額から基礎控除額(3000万円+600万円×相続人の数)をひく
③ ②の財産を法定相続分で割り振る
④ それぞれの方の相続税を計算する
⑤ 全員の相続税を合計する
といった過程を踏みます。
つまり、速算表を使うのは④の時です。
上記の例を見直してみると、
① 1億3200万円
② (①−4200万円)=9000万円
③ 相続人が2人で1/2ずつ 子A・子Bともに、4500万円(これに速算表を使う)
④ 4500万円×20%ー200万円=700万円
⑤ 子A 700万円 子B 700万円なので、合計して1400万円
となります。
速算表の使い所には、注意が必要です(③の部分の計算がちょっと難しいですね)。
<昨日の出来事>
午前はブログを中心に(単に書き溜めです)。
午後は法人決算の申告、次の登山に向けて出発でした。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応