給与を払っている場合には、その方から所得税を天引きして、毎月(or年2回)税務署に納めることになります。
この作業がなかなか細かく、それがゆえにまちがえることもあります。
その時の対処法をまとめてみました。
納税額が不足の場合
納税額が不足の場合には、納付書(or e-Taxの画面)で不足分の納税額を記入し、それとともに、摘要欄(左下)に令和◯年◯月不足分と記載の上、納税します。
注意点は、期限が過ぎたあとでの追加納税の場合には、ペナルティの対象になる場合があります。
そのため、気づいた場合には、早めに対応しておきましょう。
納めすぎた場合
税金を納めすぎてしまった場合には、還付を受けることもできます。
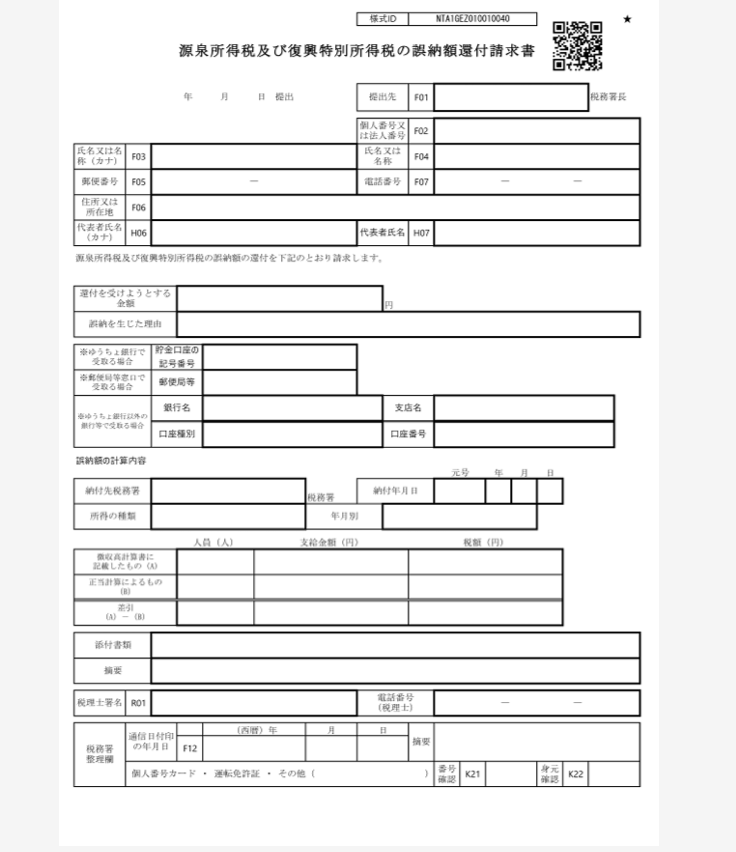
「源泉所得税及び復興特別所得税の誤納額還付請求書」という書類を書き、
・その時の納付書
・誤った事実がわかる帳簿(預り金の元帳)
とともに提出します。
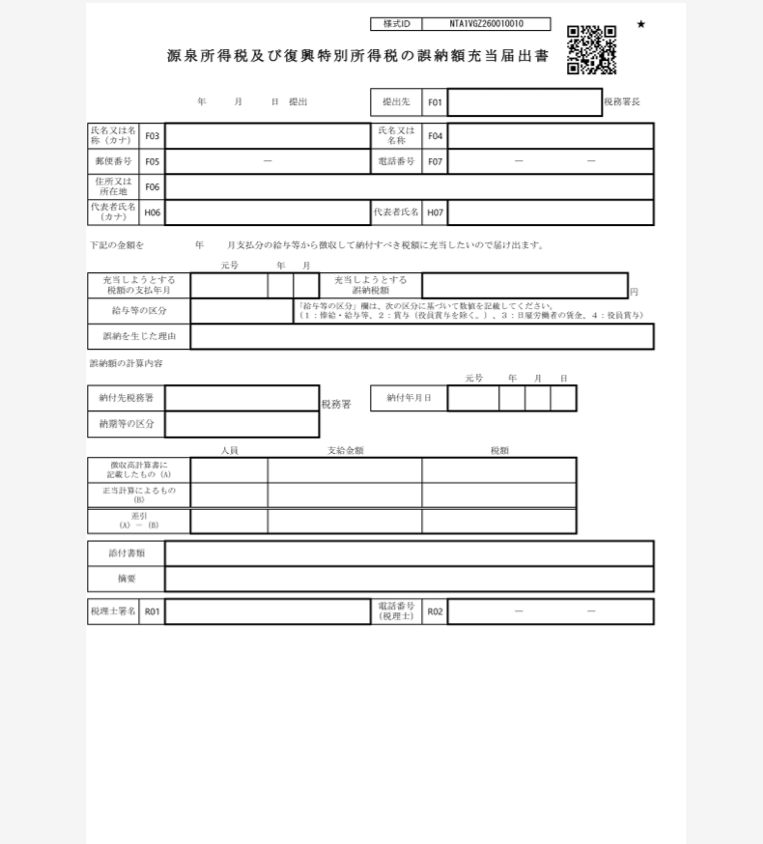
ところで、還付を受けるのではなく、翌月以降の納税にそのまちがえて納付してしまった分を充当することができます。
この場合には、「源泉所得税及び復興特別所得税の誤納額充当届出書」という書類を提出します(添付書類は同様です)。
ただし、こちらには制限もあり、
・給与所得(給与or賞与)
・納税の充当が3ヶ月以内
というものがあります。
また、過去に多く納税してしまった金額を充当する場合には、納付書の摘要欄(左下)に◯円充当と記載が必要です。
e-Taxでの送信ミス+未納付
源泉所得税をe-Taxで手続き+ダイレクト納付の場合には、納付日を指定することができます。
そういったこともあり、e-Taxで源泉所得税の申告書を送付して、納税する前に間違いに気づくこともあります。
この場合には、2つの手続きを踏むことで、税務署を挟むことなく訂正することが可能です。
①誤った源泉所得税のダイレクト納付の支払をストップする
②正しい申告書を再度送信する+納税
通常、電子申告の場合で2つ送信した場合には、あとから提出したものが有効になることになっているので、税務署への連絡の必要はありません(税務署から確認の連絡が来る場合はありますが)。
このケースでは、①の誤ったままの納税をストップは忘れずにやっておきましょう。
ストップしない場合には、誤った納税と正しい納税と、ダブって納税してしまい、還付の手続きが必要になってしまい、さらに面倒になってしまいます。
<昨日の出来事>
午前はお客様との打ち合わせ。
午後は運転免許の更新のため流山免許センターへ、ランニング8km。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応