自分の会社の株を持っている場合、相続税の計算にあたって評価する必要があります。
その際に、類似業種比準価額と純資産価額という数字を計算する必要があります。
そのときに、ほぼすべての会社が使用する純資産価額についてどのようなものなのか、まとめてみました。
純資産価額
純資産価額とは、会社の資産と負債をすべて洗い出して、会社そのものの相続税評価を行い、それを発行済株式数で割り、1株あたりの会社の株の評価をするやり方です。
会社の貸借対照表と勘定科目内訳明細書、減価償却の明細書などを利用して、計算していくことになります。
ほとんどのものが、会社の貸借対照表に乗っている数字=相続税評価額となりますが、
・不動産
・車
・有価証券
・保険(解約した場合にお金が戻ってくるようなもの)
といったものがある場合には、別途相続税の評価が必要になります。
評価明細書の作成
評価明細書というものは、このようなものです。
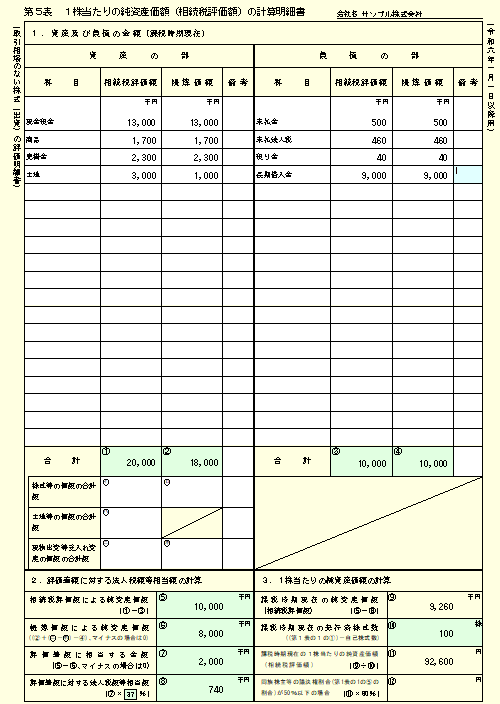
順番としては、帳簿価額→相続税評価額と進んでいきます。
帳簿価額は、決算書の貸借対照表を転記します(一部違うものがありますがとりあえず)。
数字は千円単位で記入し、千円以下はすべて切り捨てとなります。資産・負債の帳簿価額の合計と決算書の数字が概ね一致したらOKです(大きくズレていたら、転記ミスが考えられます)。
あとは、決算書とともに、勘定科目内訳明細書や減価償却明細書などをもとに、それぞれの相続税評価を行い、同様に記載していきます。
ちなみに、固定資産などを所有しておらず、これといった評価するものがなければ、相続税評価額=帳簿価額となるので、比較的簡単にすみます(決算書の純資産価額が会社全体の評価額雄となるので)。
含み益がある場合
ところで、すべての勘定科目を相続税評価額に洗い直して評価するのが、純資産価額なのですが、なぜか関係のない帳簿価額がありますが、これには理由があります。
会社の財産の中で、含み益があるものについては、考慮されるからです。
評価する会社が1000万円で買った土地を所有していて、それを相続の評価を行うと3000万円であったとした場合を考えます。この場合に、仮にこの土地をその金額で売却したとすると、その含み益2000万円に法人税がかかります。
そのときに、その会社に対してかかるであろう法人税は会社の負債として、含み益に対する法人税は38%をその会社の株の相続税評価額から減額することができます(この場合、760万円)。
そういったこともあり、純資産価額は会社の資産と負債の帳簿価額と相続税集計した後に、以下のように計算します。
|
1株あたりの評価額=(評価会社の相続税評価による純資産額−含み益×38%)÷発行済株式数 ※含み益=評価会社の相続税評価による純資産額−評価会社の帳簿価額による純資産額 |
会社の財産に評価するものがなければ純資産価額は比較的かんたんに計算できる一方、不動産など難しい評価がある場合には、一気に難易度が上がってしまいます。
<昨日の出来事>
午前はお客様との打ち合わせ。
午後は庭の芝刈りとランニング7km。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応