小規模共済は掛金を支払うことで、税負担が少なく将来のお金を積み立てることができます。
実際にどれくらいプラスになるのか、まとめてみました。
毎年の税負担額の減少
小規模共済の掛金は、支払うことによって、経費のような形で納税額を少なくすることができます。
実際にどの程度納税額が少なくなるかといえば、
掛金の負担額×税率
です。
税率は所得により異なりますが、15〜55%です(所得税5〜45%+住民税10%)。
仮に、年間84万円(7万円×12ヶ月)、税率が30%(所得税20%+住民税10%)とすれば、
1年間で25.2万円(84万円×30%)ほど納税額が少なくなります。
ただし、注意したいのが、小規模共済はあくまで将来のお金の積み立て(要は退職金の積み立て)のため、そのお金は自由に使うことができません。
納税額が25.2万円少なくなった分、手元のお金が増えているイメージがあるかと思いますが、実際には違います。手元のお金は、58.8万円減っています(84万円の掛金を払っているので)。
そういったこともあるので、節税という言葉に惑わされず、余裕資金でかけ続けていきましょう。
運用益
小規模共済は運用されていくため、共済金Aや共済金Bに該当すると、ある程度かけたお金以上のお金が戻ってくることになります。
20年間かけ続けて、共済金Aor共済金Bをもらう場合には、おおむね10%程度プラスになります。
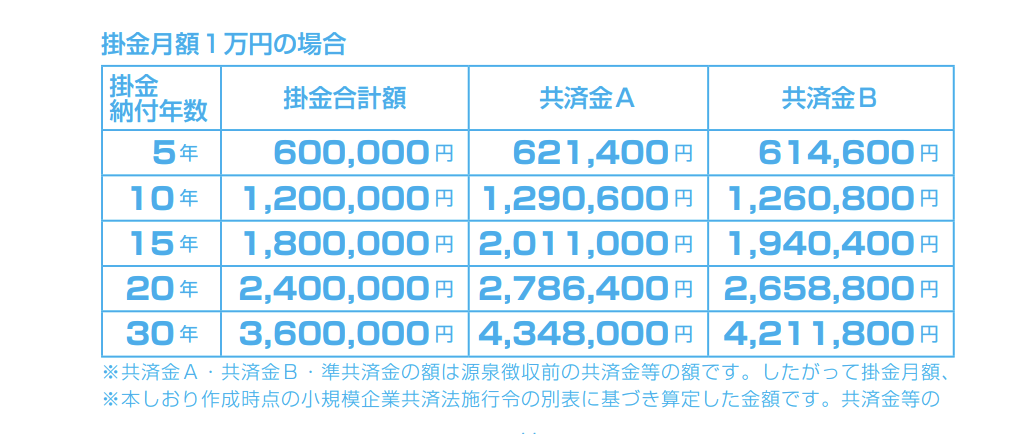
(小規模共済制度のしおりから)
毎月7万円を20年間かけ続けると掛金の総額は1680万円になりますが、10%プラスとすれば168万円ほど増えることになります。
年数をかけ続ければさらなる運用益は見込めるものの、期間が短ければ恩恵は少なく、20年未満の任意解約の場合には、元本割れも起こりますので、注意が必要です。
受取時の税金
ところで小規模共済は減税の話に行きやすいですが、受取時には税金がかかります。
ただし、この受取時は退職所得という扱いになり、かなり税金面では優遇されています。
計算方法は以下のとおりです。
① 退職所得控除額
| 掛金納付年数20年以下 | 40万円×掛金納付年数 |
| 掛金納付年数20年超 | 70万円×(掛金納付年数−20年)+800万円 |
②納税額を求める
{(小規模共済の受取金額 − 退職所得控除額)÷2}×税率
20年間毎年84万円掛金を払い、1848万円を受け取った場合には115万円ほどかかります。
優遇されているとはいえ、金額をそれなりにかけているとそれなりに税金がでますので、ご注意ください。
20年間 毎年7万円かけた場合(税率30%)
上記の前提をすべて加味すると、以下のような結果となります。
① 毎年の節税額 25.2万円×20年=504万円
② 運用益 168万円
③ 受取時の納税 ▲115万円
④ ①+②+③=557万円
というようなことになり、普通に将来の貯金と考えるとかなり効率的だと考えます。
なお、前提条件は毎月の掛金、ご自分の税率、運用年数等によって大きく異なりますので、シミュレーションしてみると、面白いかと思います。
<昨日の出来事>
午前はお客様との打ち合わせ。
午後は昨日に引き続き相続税の申告書のチェック。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応