小規模共済は退職金制度のない個人事業主のための積立制度で、掛金を払うことによって税負担をおさえつつも、将来のお金を積み立てていくことができます。
毎月の金額は1000~70000円の範囲で自由に設定することができます。私もMAX7万円ムリして払おうと思えば、なんとかやりくりできるかもしれませんが、今のところやっていません。
その理由を考えてみました。
(まあまあ、好きなことやっている気がします)
収入の継続性
私も独立して3年ちょっと経過しました。
幸いにも収入は今のところ私にしては順調かなあと思っています(公表は控えますが…)。独立当初は収入が安定してきたら、MAXに変えようと思っていましたが、今はやっていません。
というのも、独立して今思うことは、安定するという言葉は独立してしまえばないのだなあと。今年うまく行ったとしても、来年は大丈夫かなあという気持ちがいつも消えません。会社員とちがって、毎月定期的に同じ金額が入金されるわけではないので。
まあ、そのタイミングがまだなだけかもしれませんので、もう少しがんばろうかと思いますが。
長く仕事を続けたい
小規模共済は原則仕事をやめるときに初めてお金が戻ってきます。退職金名目という理由がありますので。
ところで、税理士という仕事は長く続けられるというメリットもあります。若い頃(20才ころ)は55才になったらFIREしたいと思っていましたが、今は続けられる限り仕事を続けていきたいと考えに変わっています。
独立して思ったのが、仕事がなくなったら私の性格上何もしなくなってしまうでしょう。昔は一切仕事しない生活に憧れていましたが、何らかの形で生涯現役で働きたいという気持ちになっています(もちろん今と同じような仕事量は勘弁ですが)。
そういったこともあり、私の小規模共済の出口戦略は、小規模共済は65才+15年以上の共済金Bでの受取です。
今にお金を使いたい
小規模共済は節税パターンでいえば、今のお金がなくなる節税です。あくまで将来的にお金を効率的に貯めるためのものです。
ところで、私は今の時間を大切にしたいと思って、独立しています。そういった意味では、今のお金も大事にしたいと思い、それに合わせて小規模共済の金額を決めています。
将来的には頑張ってお金をかけたほうが、将来的にはお金がたまります。ですが、それ以上に今の生活のほうが大切です。
登山や家族とのお出かけも大事にしたいですし、つい最近出た富山マラソンもそうです。やはり、今という時間と経験にもお金を使いたいと考えています(最近ちょっと使いすぎていますが…)。
ときおり小規模共済はいくらかけたらいいですかと聞かれますが、節税も大事ですが、それ以上に今の時間というものも大事にしてほしいと思っています。
節税は手段であって目的ではありません。必要なものはお金であって、税金を減らすことではないはずです。
節税という目線だけで見れば、大きな金額をかけるほうが正解になってしまいますが、3つの視点(収入、出口、今の生活)で考えると、掛金の正解はありません。正解はいっぱいあります、大事なのはどれを選択するかです。
<昨日の出来事>
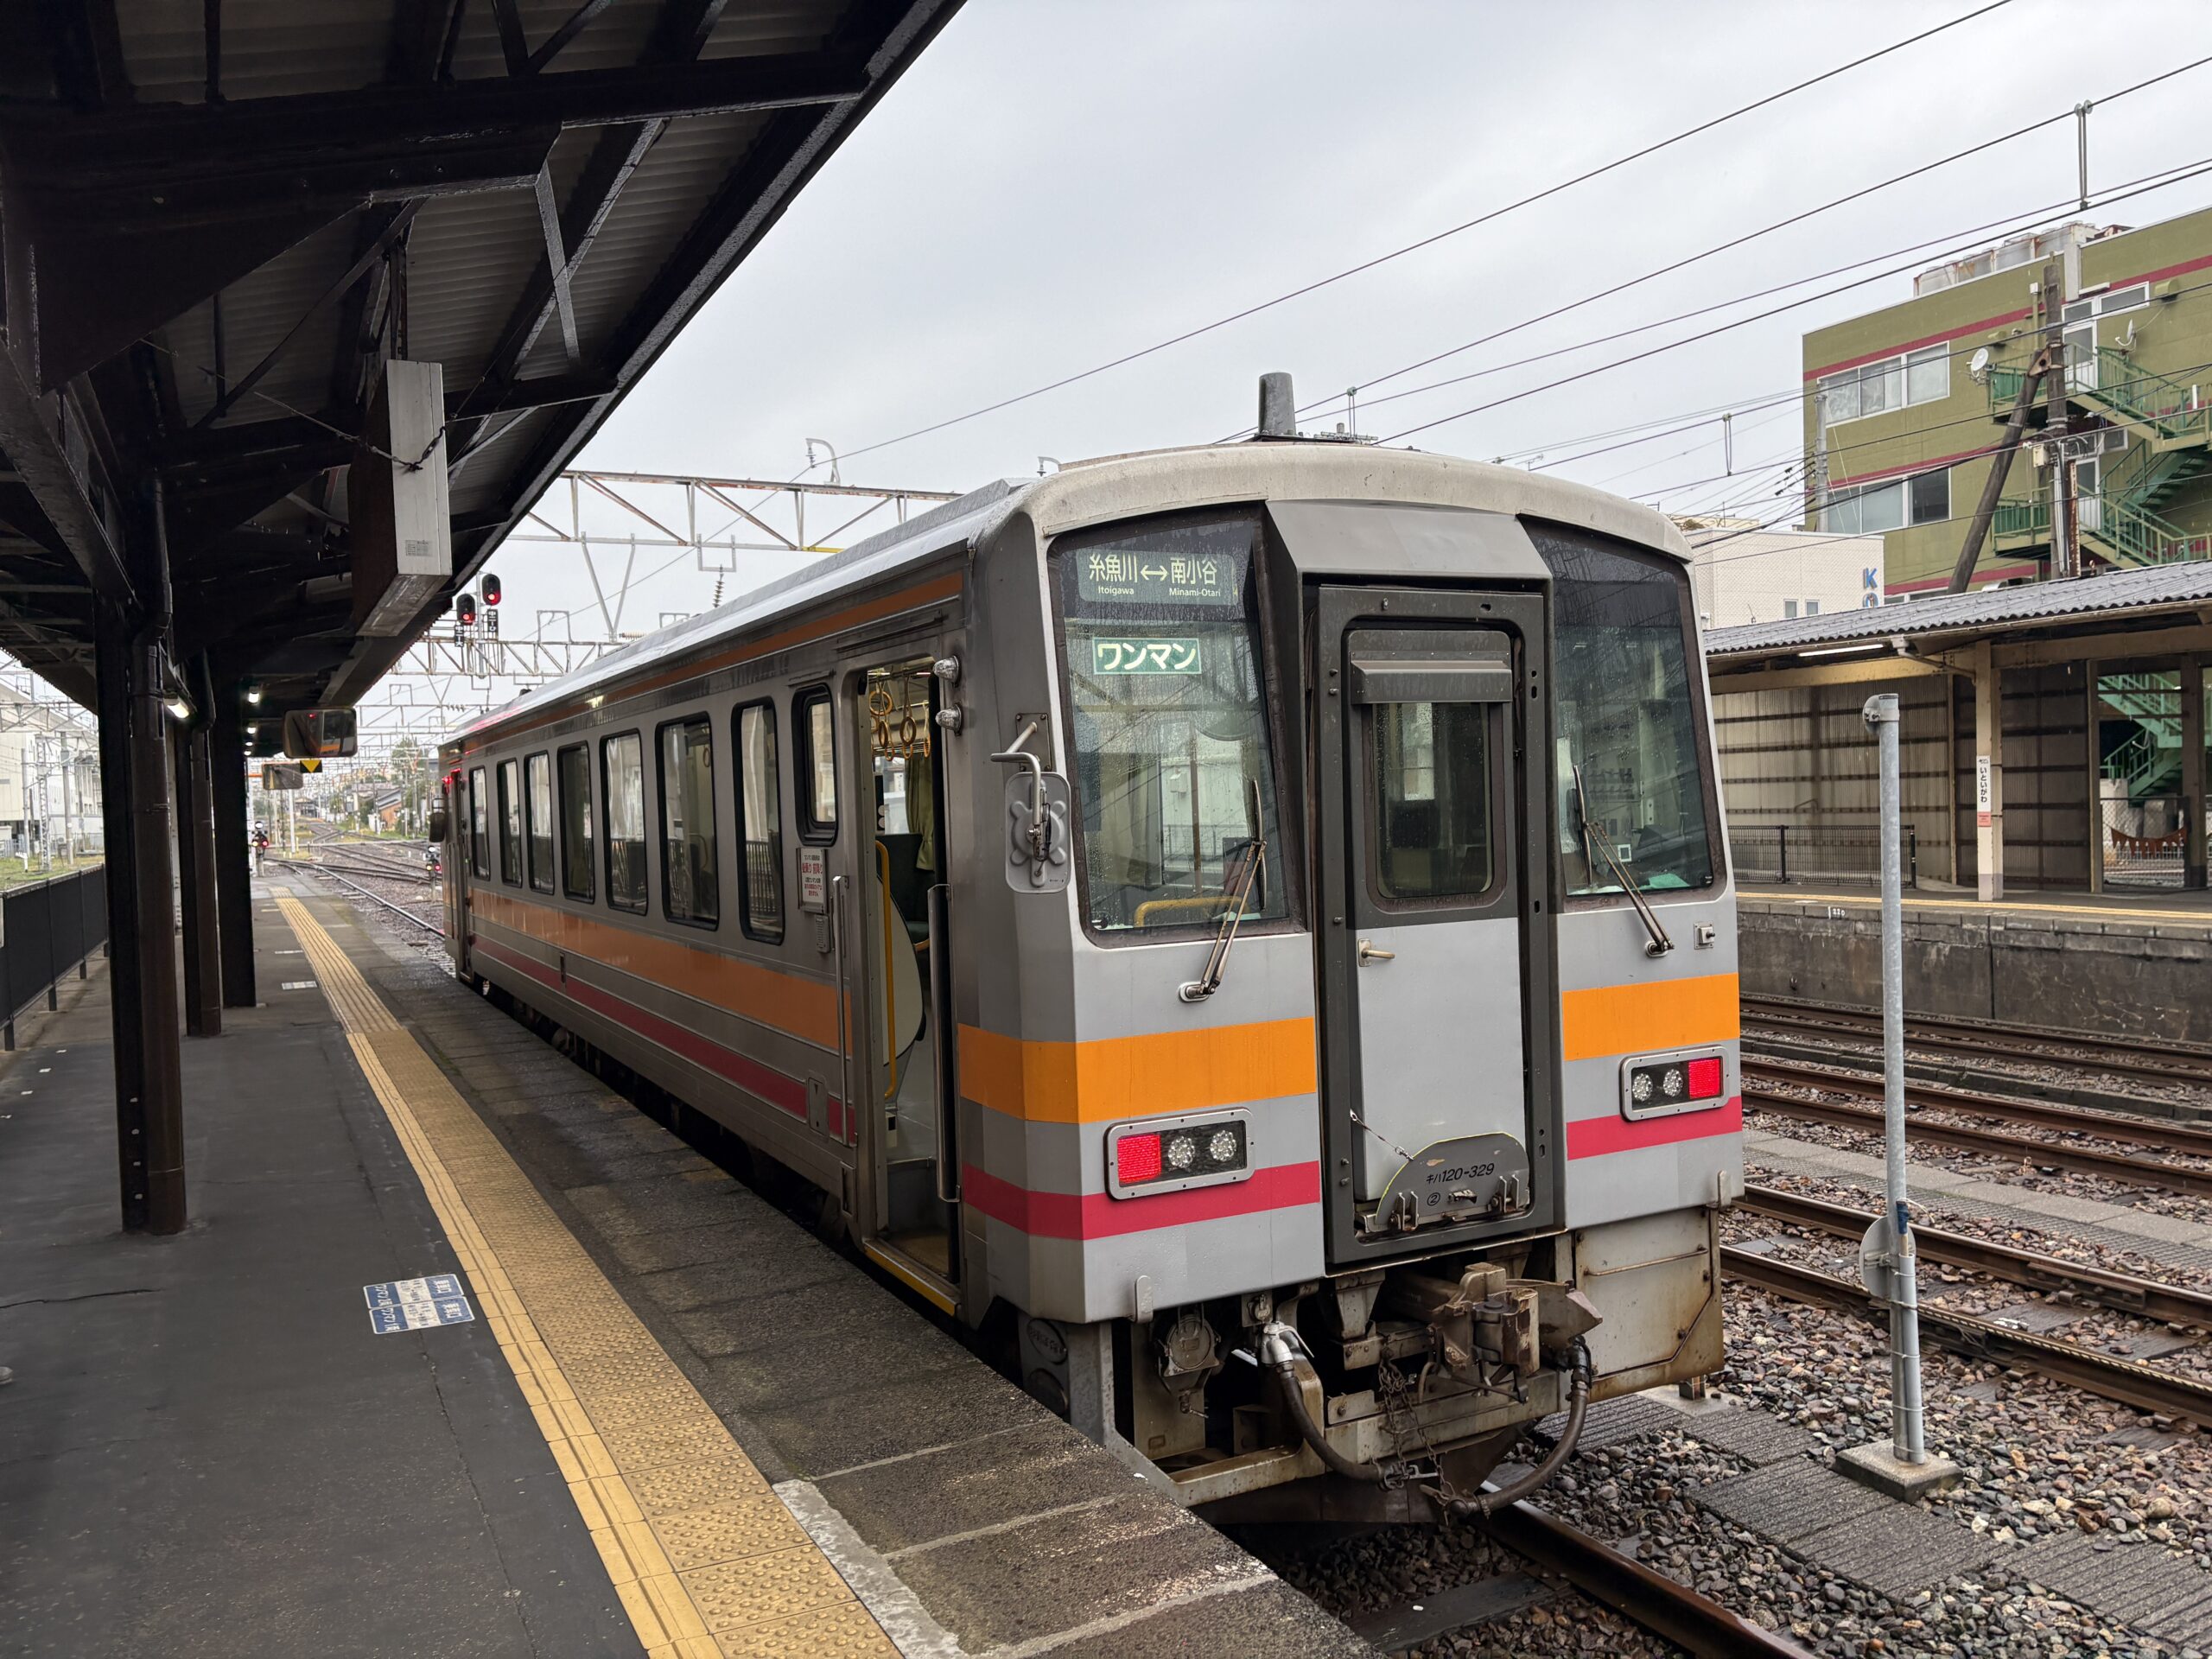
富山マラソンからの帰宅でしたが、乗り鉄してきました。
富山→泊→糸魚川→南小谷→松本→新宿→我孫子と回って、12時間後帰宅しました。
やっぱり、新幹線って早いですね…、楽しかったですけど。
■広瀬純一のプロフィール
■単発相談 対面・オンライン相談 メール相談
■個人のお客様 税務顧問 個人の確定申告
■法人のお客様 税務顧問 年1決算プラン(法人様向け)
■相続税の申告・ご相談 相続税の申告 相続税の試算
■税務調査・無申告対応 税務調査対応 無申告対応